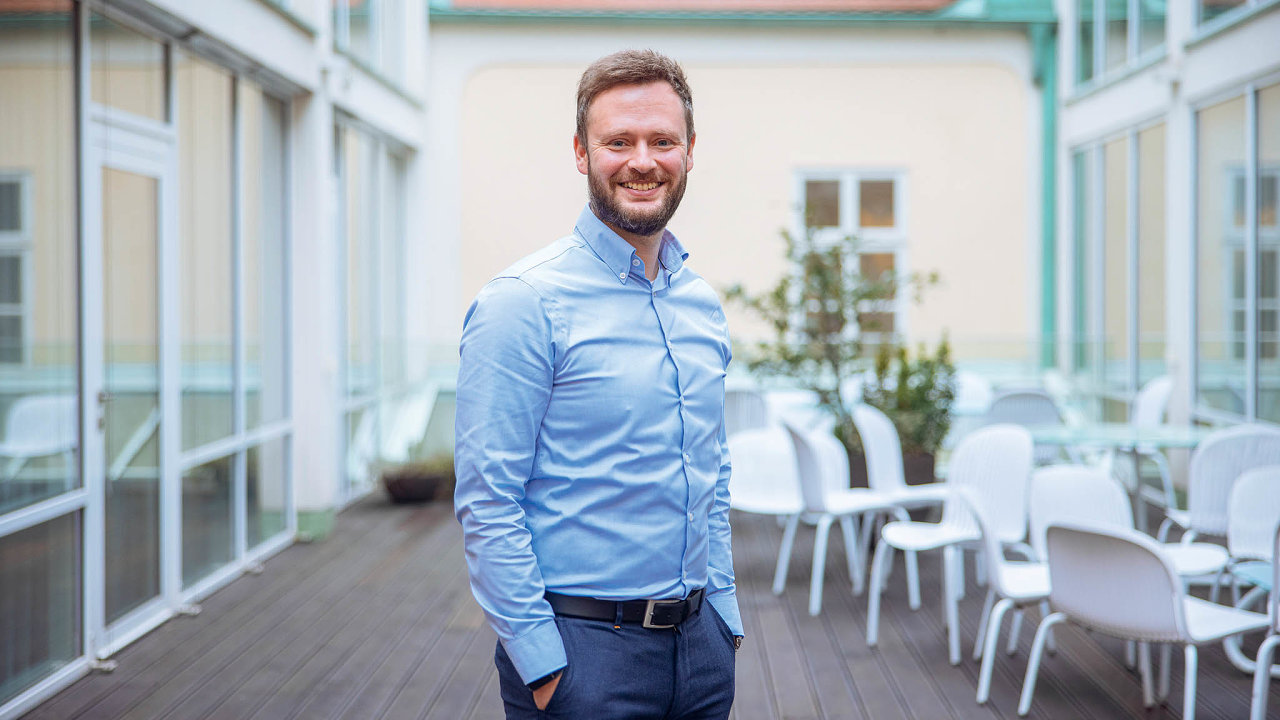
Realitní trh má za sebou tvrdou zkoušku. Éra levných peněz je pryč, banky výrazně zopatrněly a velký zahraniční kapitál se z našeho regionu pomalu stahuje. Podle Jana Rovného z realitního fondu CBPI už dnes k úspěchu zkrátka nestačí jen nakoupit a vyčkávat. V rozhovoru vysvětluje, proč nyní nedává smysl stavět logistické haly mimo aglomeraci měst, jakým aktivům se dnes vyhnout obloukem a proč je chyba spoléhat při výběru fondu pouze na historické výnosy.
Kde podle Vás dnes v realitních investicích vzniká největší hodnota? Je to spíše v samotném nákupu podhodnoceného aktiva s diskontem, nebo už výhradně v aktivním asset managementu a následném redevelopmentu?
V první řadě je určitě důležité nemovitost dobře koupit, speciálně pro fond našeho typu. Ačkoli se zaměřujeme na různé realitní segmenty od logistiky, přes rezidenční bydlení a retail parky až po senior housing, výhodný nákup nemovitosti je pro nás vždy stěžejní. Máme daný investiční horizont, který je pět až sedm let, ne jako některé jiné fondy, které koupí aktivum a drží ho třeba deset, patnáct nebo dvacet let. Nemáme tolik času na aktivní správu a nemůžeme jen spoléhat na růst trhu. Našim cílem je proto po nákupu nemovitosti navýšit její hodnotu developmentem, expanzí nebo modernizací a pak se zaměřit na výhodný prodej. To je v dnešní době možná ještě důležitější a zároveň náročnější. Kupců na trhu, speciálně když se bavíme o logistice a výrobě, je totiž dnes omezené množství.
Kde se dnes vyplatí stavět úplně od začátku na zelené louce a kde je výhodnější koupit starší zaběhnuté aktivum a změnit jeho koncept?
Tady se dostáváme ke změně, která na trhu proběhla. Třeba když jsme před pěti lety začínali s naším prvním fondem CBPI, bylo poměrně obvyklé a výhodné v rámci segmentu logistiky stavět na zelené louce mimo města. Vidíme spoustu takových hal podél D5 z Prahy na Rozvadov uprostřed polí. Tenkrát byly levné peníze, bylo hodně nájemců a tyto projekty vycházely mnohem lépe než dnes.
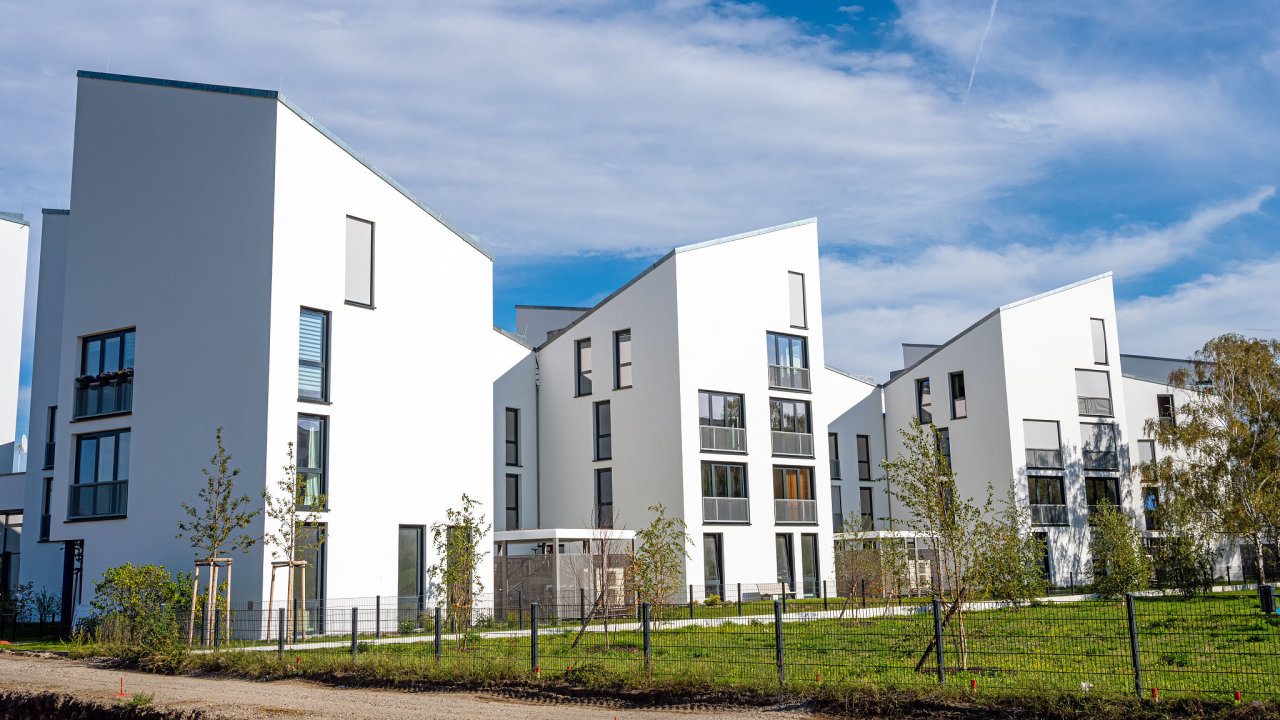
Dnes naopak vidíme větší potenciál ve starých plochách v rámci krajských měst a Prahy. Počet nájemců je omezený a mění se i sektory pronajímatelů, jde to více z automobilového průmyslu do e-commerce, kde je důležité být blízko zákazníkovi. Pokud chcete stavět ve vnitřním okruhu Prahy nebo jiného města, na zelené louce už to dnes moc nejde. Je to zkrátka redevelopment, a to jsou příležitosti, které za nás dnes vycházejí nejlépe. Na co je potřeba si dát pozor, je třeba rozsah demoličních prací. Občas jsou stavby rozsáhlé, mohou tam být různé kontaminace půdy a další věci, které stavbu prodraží až do míry, kdy už nedává smysl. Samozřejmě povolovací proces je také složitější.
Podle jakých parametrů při akvizici poznáte, že má nemovitost potenciál na zhodnocení?
Nejprve se díváme na lokalitu, protože lokalita byla vždy u nemovitostí to nejdůležitější. A je jedno, jestli jde o byty, logistiku nebo retail parky. Všechno následně přepočítáváme na cenu za m2 a to jak akviziční náklady na pozemek, tak stavební náklady a následně i nájmy u komerčních nemovitostí a čistou prodejní plochu u nemovitostí rezidenčních. Na základě historických zkušeností dnes docela dobře umíme určit, kde ta cena musí být, aby se to vyplatilo a abychom byli schopni s naším investičním horizontem zajistit úspěšný exit.
Ve které fázi tohoto investičního cyklu leží pro kapitál investora největší riziko?
Největší riziko na dnešním trhu je za mě určitě exit. Nebylo to tak vždy. V určité fázi prvního fondu CBPI to byly třeba stavební náklady a obrovská inflace. Spoustě developerů se stalo, že měli rozestavěnou halu nebo rezidenční bydlení a stavební firmy skokově navýšily náklady o dvacet třicet procent. Dnes do nemovitostí jdeme a kupujeme je, jen když jsme o nich stoprocentně přesvědčeni. Reálnou kupní cenu známe a predikovat umíme docela dobře i stavební náklady a nájmy. Riziko je ale při exitu, protože zahraniční investoři se dnes o nemovitosti v Čechách úplně neperou. Česká republika v současnosti není cílem velkých amerických nebo britských fondů. Český kapitál, který tyto zahraniční investory nahrazuje, je samozřejmě omezený.
Fondy běžně vykazují stabilní výnosy díky znaleckým posudkům a přeceněním. Do jaké míry to vypovídá o reálné hodnotě a kdy je testem pravdy až realizovaný prodej?
Na trhu se děje spousta věcí. Za posledních pět šest let tu byla inflace, válka a spousta dalších šoků. Na to všechno by valuace měla nějakým způsobem reagovat, ale prakticky se to neděje a valuace jsou stále poměrně stabilní. Tím, že máme exit a vyplacení investorů hodně blízko, jsme velmi opatrní na to, co do valuací dáváme. Aktiva musíme minimálně jednou ročně revaluovat. Ale když jste ve druhém nebo třetím roce životnosti fondu a víte, že za tři roky budete muset investory vyplatit, dáváte si velký pozor, aby hodnota nebyla uměle vysoká. Vždycky hodně tlačíme na to, aby hodnota byla reálná. Nechceme se dostat do situace, že investoři nedostanou to, co v ten moment na papíře vidí. Potvrzením našeho přístupu je například nedávný úspěšný prodej našeho zařízení pro seniory Dobré časy v Ivančicích fondu Ambeat Care a logistického a výrobního areálu CBPI Park Liberec fondu Erste Realitná Renta.
Co stálo za výsledky vašeho prvního fondu CBPI a co s těmito zkušenostmi uděláte nyní u druhého fondu jinak?
Když jsme fond CBPI zakládali, říkali jsme, že zakládáme fond do krize. Pravda nakonec byla taková, že krizí přišlo více. Za nás můžeme říct, že se fond určitě povedl a donesl investorům nadstandardní výnos - podle žebříčku TOP realitní fondy jsme pravidelně nejvýnosnějším fondem v Česku, kdy průměrný roční výnos překračuje 15 %. Je to hlavně díky tomu, že máme multi-assetový fond a nejsme orientovaní pouze na jeden druh nemovitostí. Na začátku jsme měli rozjednaných několik rezidenčních projektů, do kterých jsme měli možnost nevstoupit v momentě, kdy hypoteční sazby vystřelily a prodej bytů se zasekl. Tím, že vyhledáváme investiční příležitosti v různých segmentech od logistiky přes senior housing po byty a retail parky, dokážeme flexibilně reagovat na danou dobu. Zároveň se vždy zaměřujeme na development nebo zvyšování hodnoty nemovitosti formou expanze nebo modernizace. Nekupujeme hotové nemovitosti, abychom je jen drželi na nájem. Musí tam být dodatečný výnos, který uděláte v mezidobí výstavbou nebo například rekonstrukcí brownfieldu. Tyto věci zůstanou v CBPI 2 stejné. Budeme ale pracovat pravděpodobně s řádově vyšším kapitálem a možná se nebudeme soustředit jen na Česko a Slovensko, ale přibereme další země jako Polsko nebo Německo.
V čem se dnešní realitní cyklus liší od doby vzniku vašeho prvního fondu? Jak se změnily valuace, sazby nebo chování bank?
Rozdíl oproti CBPI tu určitě je. Tenkrát byly valuace nemovitostí vysoko, dnes nejsou tam, kde bývaly. Byly levné peníze, dnes jsou relativně drahé. Banky jsou určitě obezřetnější. Tenkrát byly ochotné půjčovat, dnes sice stále nemáme problém projekt zafinancovat, ale obezřetnost je znatelná. Prostředí je teď zkrátka pod větším stresem, trh je utaženější.
Má logistika a průmyslový development po svém boomu stále prostor pro růst?
Věříme, že ano. Ale jsme hrozně opatrní na lokalitu, ještě víc než v prvním fondu. Trh se mění, automobilový průmysl pomalu přestává hrát tak důležitou roli a neroste. Haly se pořád staví, ale najít nové nájemce je složitější. Mají vyšší požadavky a souvisí to i s nezaměstnaností. V regionech, kde se postavilo hodně hal, mají firmy obrovský problém najít zaměstnance. Proto dbáme na to, abychom byli skutečně blízko center měst. Koukáme i na to, aby byl pozemek v případě nějakého šoku multifunkčnější, aby šel využít například i jako retail park nebo menší obchodní jednotky.
Co bude v následujících třech až pěti letech hlavním determinantem úspěchu realitních fondů?
Určitě najít dobré příležitosti, o to bude velký boj. A pak geopolitická situace - ta bude extrémně důležitá v tom, jak se bude vyvíjet cena nemovitostí a jestli k nám bude proudit zahraniční kapitál.
Na co by se měl investor dívat při výběru fondu kromě historického čísla zhodnocení?
Historie určitě není jediná důležitá věc. To, že se povedl první fond CBPI, neznamená automaticky stejný úspěch u CBPI 2. Je důležité podívat se na tým lidí, zaměření a investiční horizont. My jsme fond kvalifikovaných investorů, minimální investice je milion korun, nejsou to malé peníze. Myslím, že stojí za to si vždycky ten fond proklepnout do hloubky a podívat se, co všechno vlastní. U nás je to teď trochu jiné, my do našeho nového fondu CBPI 2 nemovitosti aktuálně nakupujeme, ale u fondů s velkým portfoliem je dobré se podívat, v jakém stavu dané nemovitosti jsou, jaké mají valuace a co fond plánuje kupovat do budoucna.
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit