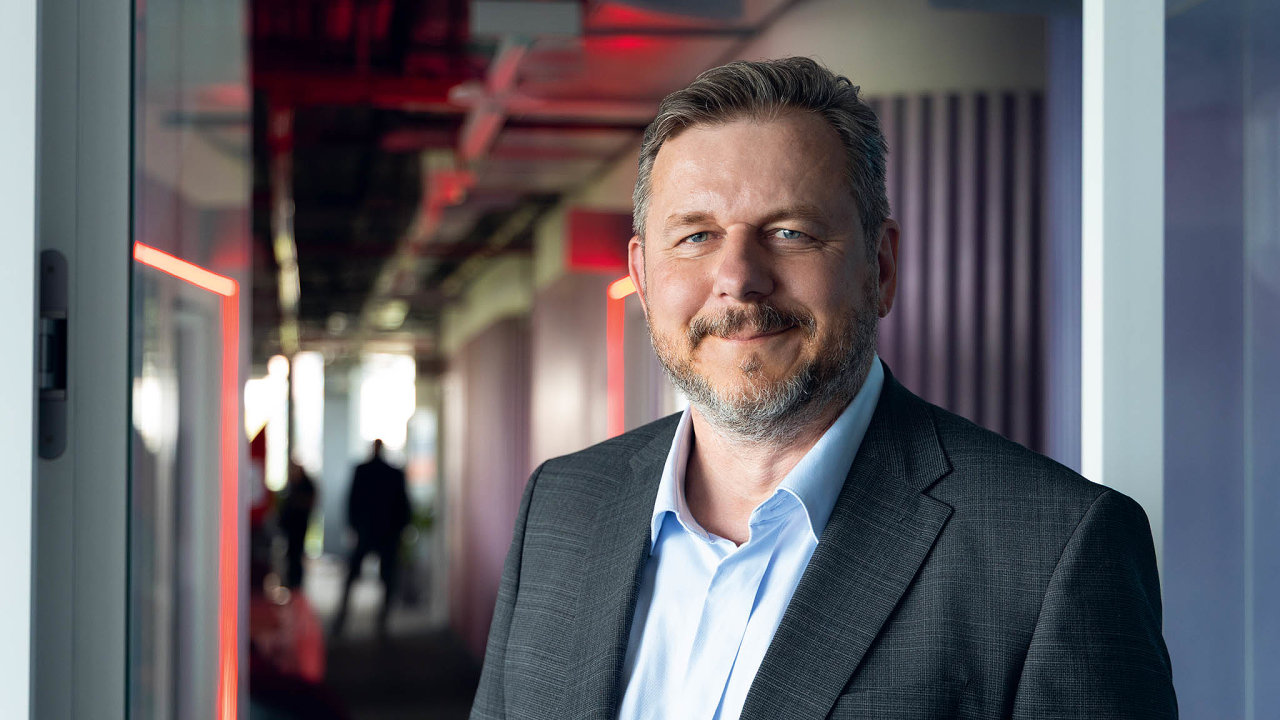
Pořídit nemovitost a inkasovat měsíční nájemné může znít jednoduše, realita na trhu s drahými úvěry má však k bezstarostné rentě daleko. Vedle samotné pořizovací ceny totiž do čistého výnosu promlouvají provozní náklady, průběžná údržba, správa nájemních smluv i riziko neobsazenosti. Jak se v praxi chová provozní cash flow komerčních a rezidenčních budov, proč se vyplatí držet personál in‑house a jak pracovat s konzervativní finanční pákou, vysvětluje Radek Jakubec, předseda správní rady investiční skupiny e‑Finance.
Dlouhé roky platilo, že nejvýhodnější investicí do realit je koupit byt na hypotéku a pronajímat ho. V jakých konkrétních číslech se dnes láme hranice, kdy už individuální nákup bytu na pronájem nedává ekonomický smysl?
Vezměme si běžný investiční byt 1+kk nebo 2+kk v Brně či Praze. V novostavbách se dnes pohybujeme kolem 160 až 180 tisíc korun za metr čtvereční, v prémiových lokalitách i přes 200 tisíc. Pokud si pořídíte malý byt o 30 metrech čtverečních za 4,8 milionu korun a pronajmete ho za 15 tisíc měsíčně, vygenerujete hrubé roční nájemné 180 tisíc. To představuje hrubý výnos 3,75 procenta. Když od toho odečtete fond oprav, poplatek realitní kanceláři, pojištění, účetnictví a běžné drobné opravy, čisté zhodnocení spadne zhruba ke třem procentům.
Hypotéku dnes pořídíte za sazbu okolo 5,2 procenta. Pokud byste si vzal stoprocentní financování se splatností 25 let, nájemné vám v žádném případě splátku nepokryje. Při čistém výnosu tři procenta inkasovaný nájem pokryje splátku hypotéky pouze do výše přibližně 40 procent hodnoty bytu. Zbytek musíte buď složit v hotovosti z vlastních úspor, nebo si vzít vyšší úvěr a každý měsíc splátku masivně dotovat z platu či jiných příjmů. Neznamená to, že koupě bytu je a priori nesmysl; v atraktivní lokalitě hodnota nemovitosti v dlouhém horizontu pravděpodobně poroste. Musíte však počítat s tím, že se z pasivní investice stává aktivní starost s neplatiči, rizikem vybydlení jednotky a nutností generovat hotovost odjinud.
Jak velkou roli dnes ve výnosech fondu FONDEFI hraje reálné provozní cash flow z nájmů oproti pouhému účetnímu přeceňování majetku?
Účetní přeceňování nelze vnímat jako pouhé číslo na papíře. Pokud by fond nemovitosti nepřeceňoval, poškodil by investory, kteří do něj vstoupili dříve. Kdybychom drželi majetek v historických pořizovacích cenách z doby před deseti či patnácti lety, nemovitosti by mezitím vyrostly třeba o 120 procent a vystupující investor by byl o toto kapitálové zhodnocení ochuzen.
Podstatné je, jakými metodami a na základě jakých dat se přeceňuje. U bytových domů vycházejí znalci z reálně uskutečněných transakcí v katastru nemovitostí v dané lokalitě. U komerčních nemovitostí a hotelů se uplatňuje výnosová metoda, kde znalci diskontují budoucí toky obvykle diskontní mírou přes pět procent. Co se týče reálného cash flow z nájemného, to u nás na úrovni provozního zisku EBITDA stabilně generuje tři až čtyři procenta z hodnoty nemovitostního portfolia. K tomu přistupuje kapitálové zhodnocení, které v uplynulých letech dosahovalo dvouciferných hodnot. Za dlouhodobě reálnou a udržitelnou míru růstu cen nemovitostí však považuji koridor mezi inflací a růstem reálných mezd.
Komplex EFI Palace funguje v hybridním režimu, 86 procent kapacity tvoří dlouhodobé nájmy a zbytek hotelové ubytování. Proč jste zvolili právě tento model a jak vám pomáhá vykrývat mimosezónní měsíce?
Projekt jsme původně stavěli jako čistě bytový dům pro studenty. Měli jsme sice stoprocentní obsazenost, ale naráželi jsme na akademický cyklus, studenti v květnu či červnu odjíždějí a vracejí se v polovině září. Bylo neudržitelné nutit je platit plné prázdninové měsíce, kdy v bytech reálně nebyli.
Přepnuli jsme proto do hybridu. Zhruba 15 až 20 bytů držíme v hotelovém režimu, což nám celoročně generuje cash flow na financování recepce, pokojských a zázemí. Zbylou kapacitu tvoří střednědobé a dlouhodobé nájmy na čtyři měsíce až jeden rok. Do Brna jezdí studovat mnoho zahraničních studentů, například na veterinární kliniku z Francie či Jižní Ameriky. Díky tomu, že nájemní smlouvy pravidelně rotují, můžeme pružně reagovat na tržní poptávku. U nejmenších jednotek o výměře 23 metrů čtverečních se pohybujeme na nájemném kolem 18 tisíc korun měsíčně. Kdybychom je pronajali klasicky na neurčito jednomu dlouhodobému nájemci, nedostaneme se přes 13 tisíc.
V areálu EFI Palace připravujete novou etapu výstavby. Co přesně do areálu přibude a co si od tohoto rozšíření slibujete z hlediska návratnosti kapitálu?
Původní záměr počítal se šedesáti byty, ale upravili jsme projekt a kancelářské plochy ve druhém patře jsme překreslili na rezidence. Přibude tak celkem 70 bytů, třípodlažní garáže s autovýtahy, menší kancelářský trakt o 500 až 600 metrech, nová recepce a kongresový sál s velkou terasou na střeše pro 30 až 40 lidí.
Ekonomika projektu je postavená na developerské marži. Výstavbu realizujeme za vlastní stavební náklady, které tvoří zhruba 70 procent budoucí tržní hodnoty nemovitosti. Rozdíl mezi nákladem a konečnou hodnotou okamžitě zvyšuje čistou hodnotu aktiv fondu. Nové jednotky navíc nabídneme investorům formou sale‑and‑leaseback. Byty prodáme do individuálního vlastnictví, ale zpětně si je od kupců pronajmeme s garantovaným ročním výnosem čtyři procenta z kupní ceny. Tím získáme dodatečný kapitál a fond si udrží provozní kontrolu nad celým areálem. Pro fondy je zdravé, aby občas své ocenění otestovaly reálným tržním prodejem části jednotek.
Všechny nemovitosti ve vašem portfoliu přímo sami spravujete a provozujete. Nepojídá vám tento vlastní provozní a personální aparát příliš velkou část marže?
Právě naopak. Dnes panuje představa, že externí outsourcing všechno zlevní. My jsme si facility management a personální zajištění přes externí agentury v minulosti vyzkoušeli a realita byla přesně opačná, agentury byly dražší a kvalita služeb pro klienty zásadně horší.
Outsourcovat dává smysl vysoce specializované služby, například audity, daňové poradenství, revize požární ochrany nebo specializovanou údržbu technologií. Dělat to ale u personálu, jako jsou pokojské, recepční nebo úklid, je v českých podmínkách obrovské riziko.
S jakým časovým horizontem musí investor počítat a jak rychle se dostane ke svému kapitálu, pokud se rozhodne z fondu vystoupit?
Investiční horizont je u nás nastaven na pět a více let. Investor sice může vystoupit dříve, ale do tří let od vstupu je výstup zatížen desetiprocentním poplatkem. Je to logická ochrana stávajících investorů a likvidity fondu před spekulativním kapitálem.
Nemovitosti jsou dlouhodobé aktivum. Když si kupujete byt, také ho nepořizujete na dvanáct měsíců, protože by vás náklady na transakci a případné výkyvy trhu stáhly do ztráty. Fond kvalifikovaných investorů nabízí ekvivalent vlastnictví nemovitosti bez provozních starostí, s daňovým osvobozením po třech letech a s profesionálním řízením rizik.
Text vznikl ve spolupráci se společností e‑Finance.
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit